¿Qué cubren los seguros en Ecuador por inundaciones y deslaves durante El Niño?
Conoce qué daños cubren los seguros de hogar, vehículos y negocios en Ecuador ante El Niño, qué excluyen las pólizas y cómo reclamar por inundaciones.
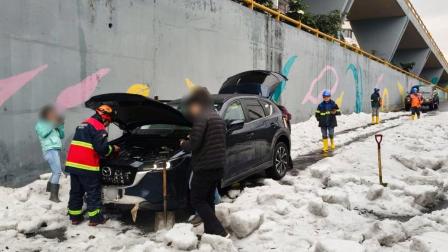
Un vehículo quedó atrapado entre el granizo que cayó en Quito el miércoles 8 de octubre de 2026.
Bomberos Quito.
Compartir
Actualizado:
10 oct 2026 - 12:00
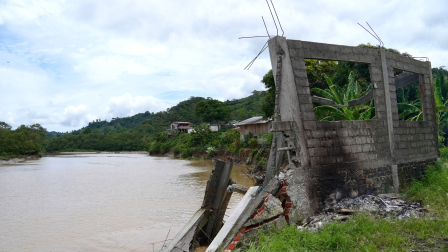
Una vivienda inundada, un vehículo atrapado por una creciente o un negocio que debe suspender sus actividades por un deslave.
Estos son algunos de los escenarios que pueden enfrentar los ecuatorianos ante las lluvias intensas y los eventos extremos asociados al fenómeno de El Niño.
De acuerdo con información del Instituto Nacional de Metereología e Hidrología (Inamhi) y del Comité Nacional para el Estudio Regional del Fenómeno El Niño (Erfen), las lluvias y eventos climáticos adversos se intensificarán a finales de octubre y noviembre.
Entre las provincias con mayor probabilidad de lluvias y tormentas durante determinados períodos de octubre se encuentran Esmeraldas, Manabí, Santo Domingo de los Tsáchilas, Los Ríos y Guayas.
Sin embargo, en lo primeros días de octubre las lluvias ya generaron daños en distintos puntos del país. En Quito, dos vehículos quedaron atrapados en un paso a desnivel tras la intensa lluvia del domingo 4. Ese mismo día, el techo de un local comercial colapsó y algunas viviendas se inundaron.
¿Seguros cubren desastres naturales?
Los eventos adversos ponen sobre la mesa la pregunta: ¿los seguros en Ecuador cubren los daños ocasionados por desastres naturales?
La respuesta es sí, pero depende del tipo de seguro contratado, las coberturas incluidas y las exclusiones de cada póliza.
Incluso cuando existe protección frente a inundaciones o deslizamientos, el asegurado puede tener que asumir parte de los gastos.
Alexandra Navarrete, gerente comercial nacional de Ramos Generales de Seguros Interocéanica, explicó a Teleamazonas que las pólizas de incendio, utilizadas para proteger viviendas y bienes empresariales, pueden incluir cobertura por fenómenos naturales.
“Lo importante es que dentro de ese detalle o de ese contrato consten todas las coberturas que nosotros tenemos. Dentro de estas debe estar el tema de fenómenos naturales”, señaló.
La advertencia es importante porque tener un seguro no significa que todos los daños provocados por El Niño estén automáticamente cubiertos.
¿Qué daños por El Niño cubren los seguros en Ecuador?
Las pólizas que contemplan fenómenos naturales pueden proteger contra afectaciones provocadas por inundaciones, crecidas de ríos, tempestades, deslaves, aluviones y deslizamientos de tierra.
Pablo Cobo, gerente técnico de Seguros Constitución, explicó a Teleamazonas que, dependiendo del contrato, la cobertura puede extenderse a daños ocasionados por caída de árboles, colapso de estructuras y afectaciones a instalaciones eléctricas, maquinaria y mercadería.
La protección varía según el bien asegurado:
- Seguro de hogar o incendio: cubre daños en la estructura de una vivienda por inundaciones, deslaves y otros fenómenos naturales incluidos en la póliza.
- Seguro vehicular: daños por inundaciones, caída de árboles o deslizamientos, siempre que exista la cobertura correspondiente.
- Seguro multirriesgo: la cobertura puede reunir protección contra incendio, robo, daños a equipos y otros riesgos contratados.
- Seguro empresarial o industrial: daños a infraestructura, maquinaria, equipos, inventarios y mercadería.
- Seguro de responsabilidad civil: determinados daños ocasionados a terceros, según las condiciones contratadas.
- Seguro de lucro cesante: pérdidas económicas por interrupción de actividades, cuando esta cobertura haya sido contratada y se cumplan sus condiciones.
Cobo advierte que las afectaciones por desastres naturales no se limitan a viviendas, sino que comercios, industrias y empresas también pueden enfrentar pérdidas importantes por daños materiales o paralización de sus operaciones.
¿El seguro cubre a un vehículo que se inunda?
Uno de los principales riesgos durante las lluvias intensas es la circulación de vehículos por calles inundadas, pasos deprimidos o zonas expuestas a deslizamientos.
Navarrete explica que, a diferencia de determinadas pólizas de incendio, en los seguros vehiculares es necesario comprobar que la cobertura por fenómenos naturales esté expresamente contratada.
“En la póliza de vehículos sí tiene que estar especificada y contratada la cobertura de fenómenos naturales para que tenga alcance a cubrir esos daños”, indicó.
Por ejemplo, si un deslave cae sobre un automóvil o una inundación provoca daños mecánicos, la aseguradora evaluará el siniestro conforme a las condiciones del contrato.
En el caso de un conductor que decide atravesar una vía inundada, no basta con verificar que exista cobertura por inundación. También deben revisarse las exclusiones y las circunstancias del hecho, pues no puede garantizarse que todos esos daños sean indemnizados.
¿Qué no cubren los seguros frente a desastres naturales?
Aunque una póliza incluya protección contra fenómenos naturales, existen pérdidas que pueden quedar fuera de la indemnización.
Por ejemplo, si un deslave destruye parte de una propiedad y reduce la superficie del terreno, esa pérdida de suelo no está cubierta por la póliza de incendio descrita por la especialista.
En otro caso, si una vivienda está asegurada únicamente por su estructura, la pérdida de muebles, electrodomésticos y otros contenidos puede quedar fuera de la indemnización.
También hay que considerar que los seguros de daños materiales no sustituyen las pólizas de vida, accidentes personales o responsabilidad civil.
¿Cuánto cuesta asegurar una casa o vehículo contra desastres naturales en Ecuador?
El costo depende del valor de la propiedad, su ubicación, el nivel de exposición al riesgo y las coberturas contratadas.
Navarrete explica que, como referencia, una vivienda valorada en USD 100 000 podría tener una prima anual aproximada de USD 200 a USD 250 por una póliza de incendio sin cobertura de contenidos.
Mientras que, para un vehículo valorado en USD 20 000, la prima anual podría ser de entre 500 y 600 dólares. La diferencia, dice la experta, responde a las tasas que aplica el sector asegurador, según los estudios de riesgo y la probabilidad de que ocurra un siniestro.
La especialista señala que muchas familias mantienen una póliza de incendio mientras pagan un crédito hipotecario, pero dejan de contar con esa protección cuando termina la obligación financiera.
¿Se puede contratar un seguro si la vivienda o el vehículo ya sufrió una inundación?
Una persona que vive en una zona propensa a inundaciones puede solicitar un seguro, pero la aseguradora no está obligada a aceptar cualquier riesgo.
Navarrete explica que las compañías evalúan las condiciones del inmueble y su exposición a nuevos eventos. Si una vivienda se encuentra en una zona con amenaza inminente de desbordamiento de un río, la empresa podría rechazar la contratación.
También puede aceptar el riesgo con una prima más elevada o condiciones particulares. Esto no significa que todas las propiedades ubicadas en zonas vulnerables sean imposibles de asegurar.
Lo mismo ocurre con los automóviles. Previo a asegurarlos, la empresa realiza una inspección para determinar en que condiciones se encuentra y cuáles son los daños que podría enfrentar.
¿Cómo reclamar al seguro después de una inundación o deslave?
La primera recomendación es notificar el siniestro a la aseguradora o al corredor de seguros lo antes posible, incluso si todavía no se conoce el valor total de los daños.
El artículo 718 del Código de Comercio establece, como regla general, un plazo de cinco días hábiles desde que el asegurado conoce el siniestro.
Ese término puede ampliarse por acuerdo entre las partes, pero no reducirse. La normativa también contempla justificaciones cuando existe imposibilidad de notificar por fuerza mayor u otras circunstancias previstas legalmente.
Para tramitar el reclamo es recomendable:
- Priorizar la seguridad de las personas y no ingresar a estructuras inestables.
- Comunicar el evento a la aseguradora o intermediario y conservar la constancia de notificación.
- Registrar fotografías, videos y una descripción de los daños cuando sea seguro hacerlo.
- Guardar facturas, proformas y documentos que permitan demostrar el valor de las pérdidas.
- Facilitar la inspección y entregar los documentos requeridos para evaluar el siniestro.
Compartir